Tu cartera agropecuaria está respaldada por tierra que puede arder. okai te avisa en horas, no en semanas.
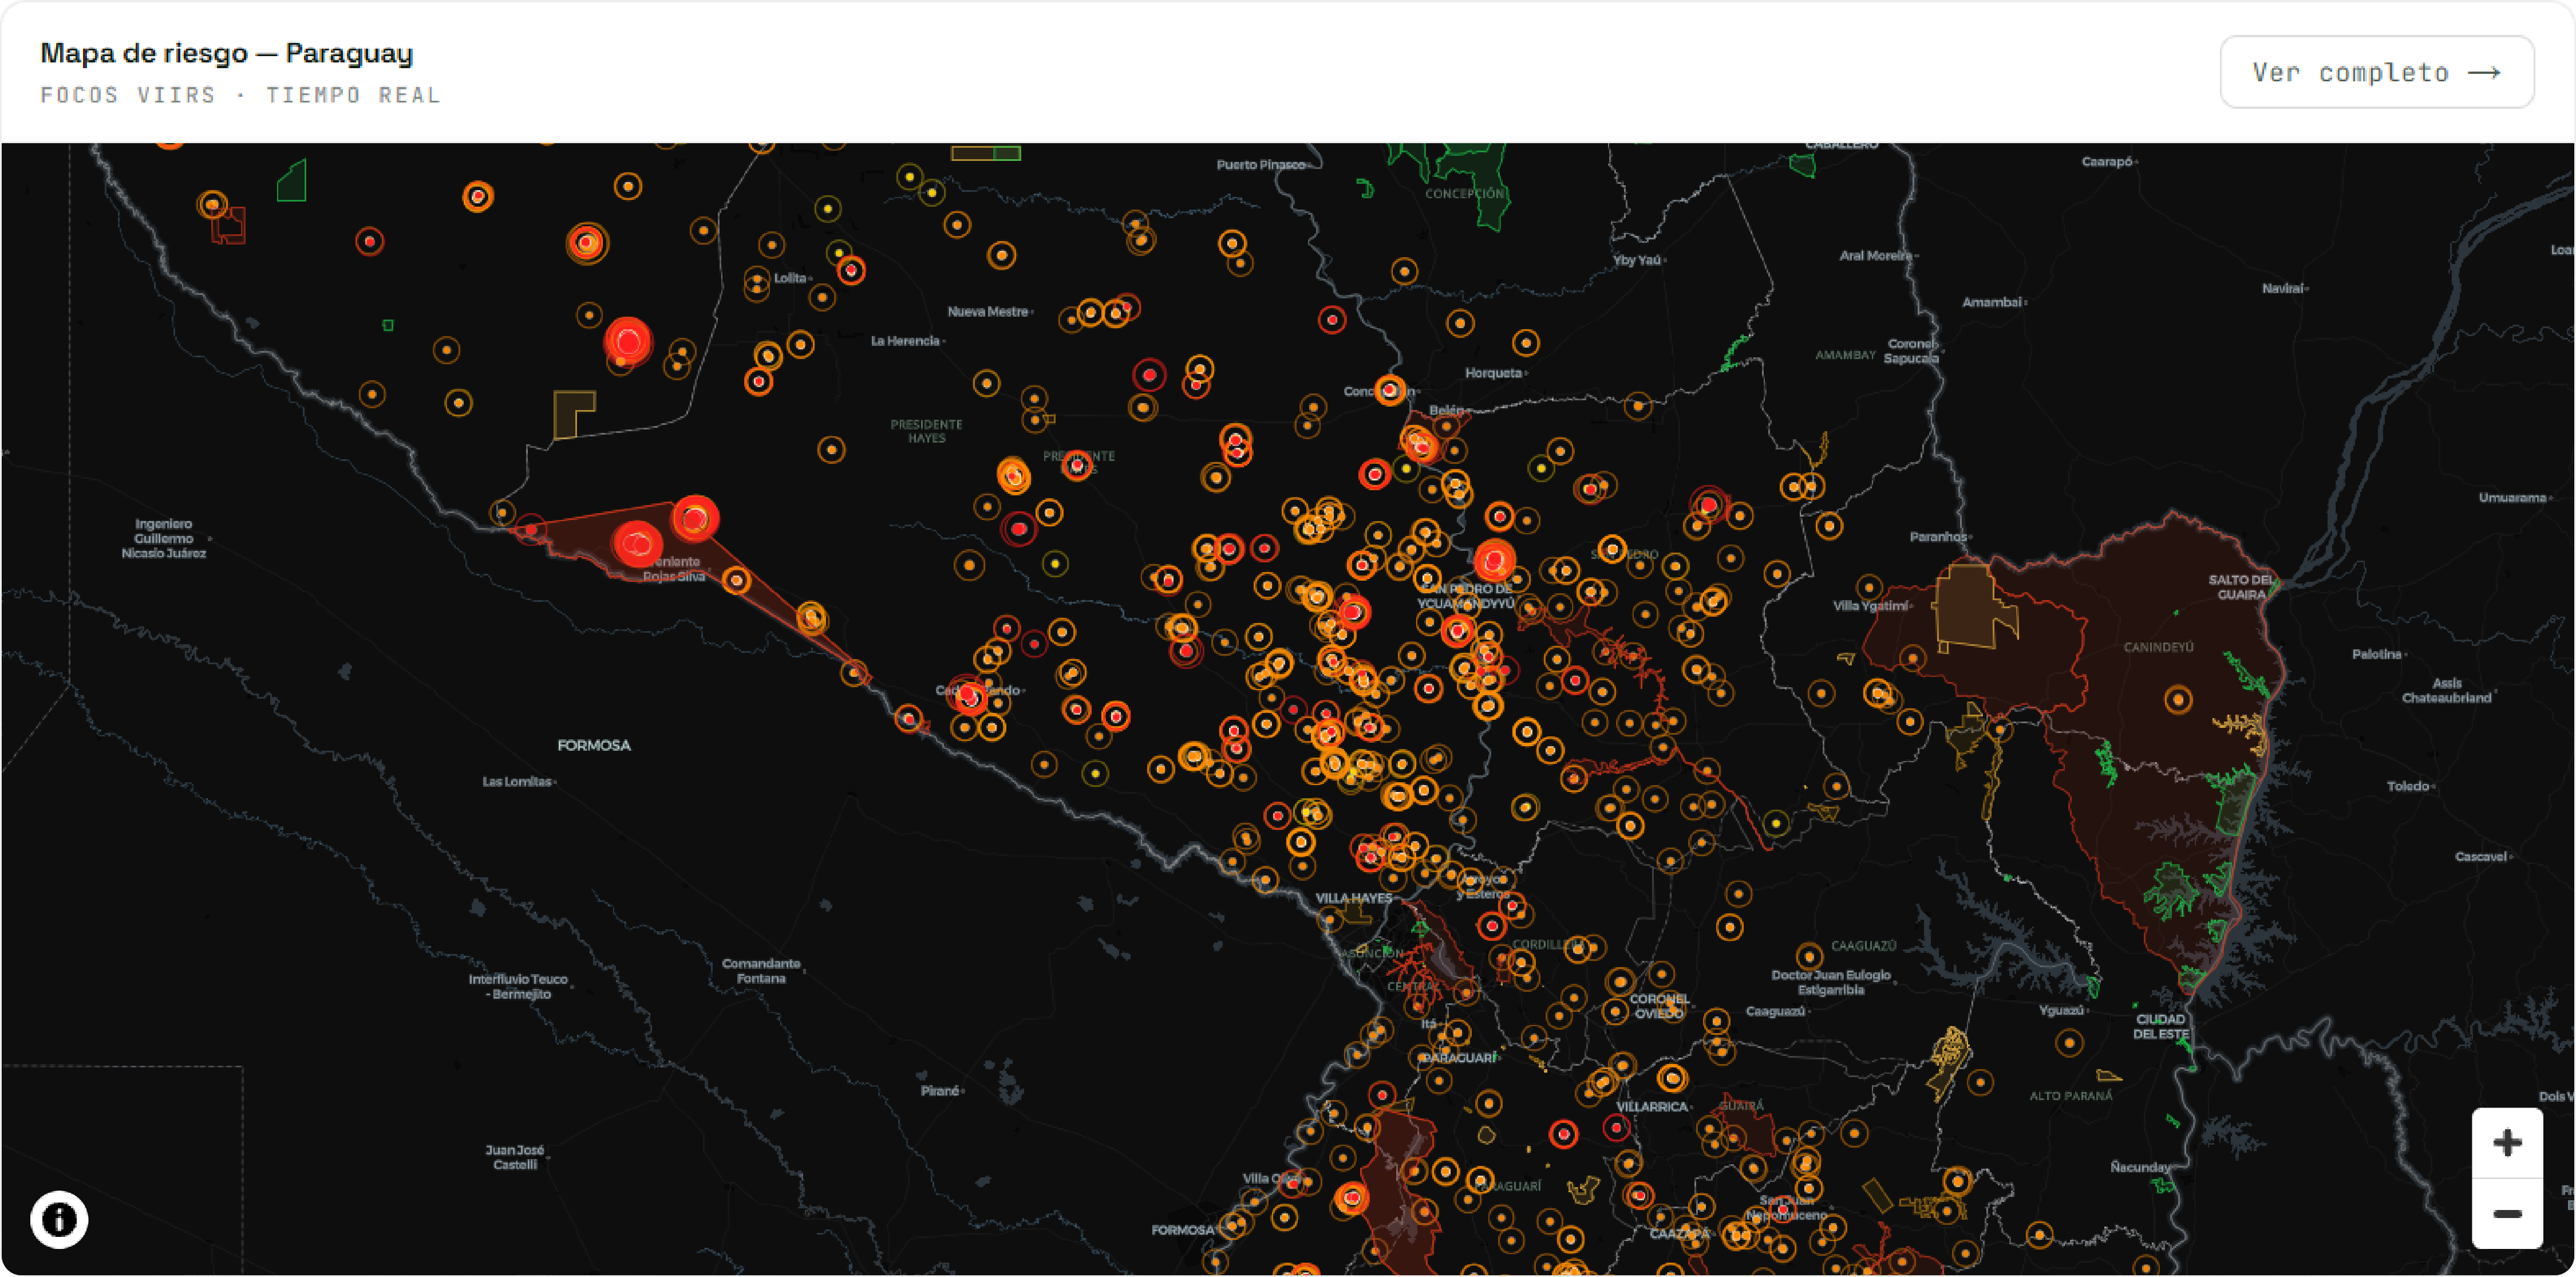
Quemadas durante 2025, con 69.639 focos de calor detectados. Casi todos de origen humano.
Afectadas por fuego, con 346.112 focos. El fuego ya supera a la agricultura como principal causa de pérdida de bosque tropical.
A junio de 2026 El Niño está presente y fortaleciéndose: Podría ser el más fuerte desde 1950. La sequía no se va, cambia de región: El Niño seca los trópicos y pesó en 2024, el peor año de fuego del siglo; La Niña, que suele seguir a un El Niño fuerte y dura de uno a tres años, seca la cuenca del Plata.
La vegetación que crece hoy con las lluvias es el combustible de esa sequía.
Hoy la señal llega con la mora. Semanas después del fuego.
NASA VIIRS y MODIS varias veces al día, con modelos calibrados por región. Los sensores en tierra van a sumar confirmación en minutos.
Foco confirmado sobre una finca financiada: Tu equipo sabe cuál, dónde y cuán grave.
El monitoreo continuo se convierte en el reporte anual, alineado a IFC, con hash SHA-256 verificable.
Directo a tu equipo de riesgo, con escalamiento según severidad.
Todo el año monitoreado, con hash SHA-256 que tu auditor puede verificar.
Toda tu exposición en una vista: Parcelas, nivel de riesgo, historial.
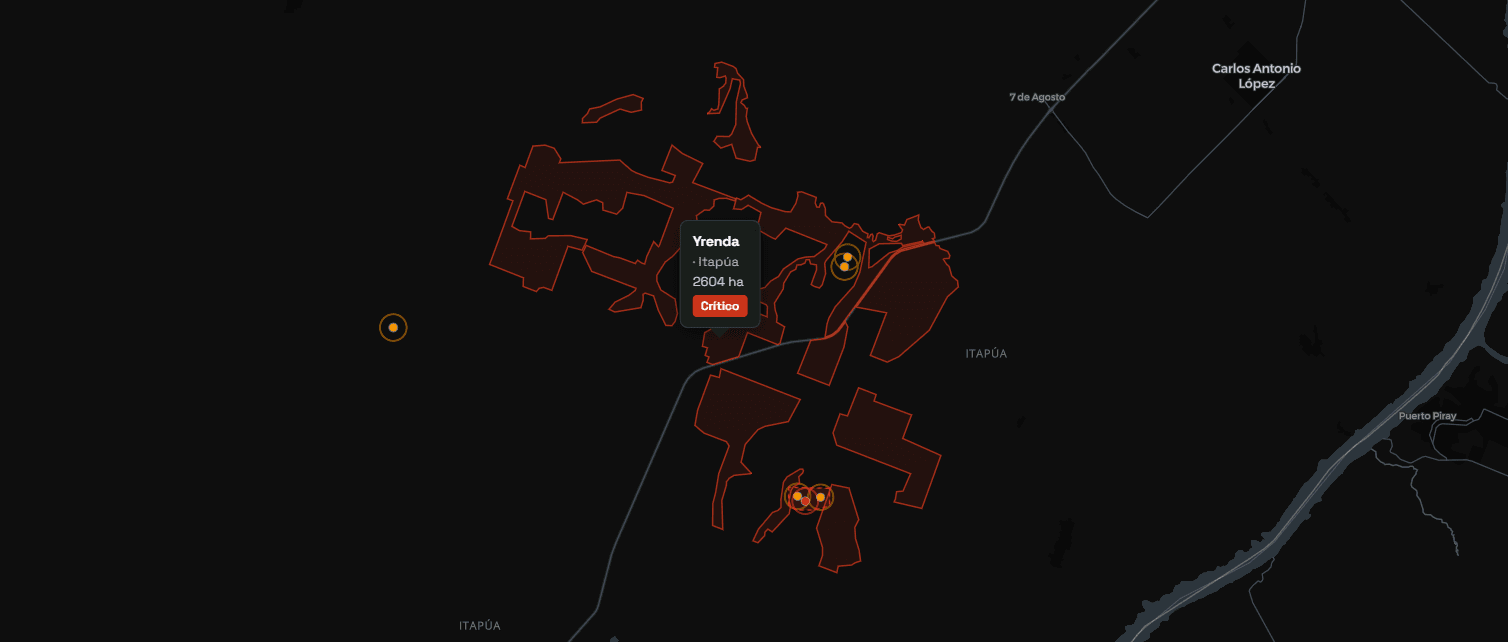
okai observa cada parcela varias veces por día.
Bancos centrales y supervisores financieros, incluido el BCP, ya tratan el riesgo climático como riesgo financiero (NGFS).
En Sudamérica ya son 8 los bancos centrales que están construyendo la regla. Paraguay es el que ya la exige.
Desde diciembre 2026 tus clientes van a necesitar trazabilidad al lote. okai ya monitorea esas parcelas: La evidencia existe antes de que la pidan.
La regla ya no pide intención: Obliga a medir y reportar el riesgo climático de cada cartera. Sin el dato no hay reporte, y sin el reporte el banco pierde el acceso al crédito internacional que lo financia.
Provisionás, reclasificás y activás seguros a tiempo. El reporte anual llega solo.
Alertas por finca e historial de eventos listos para tu equipo de análisis.
También trabajamos con aseguradoras y empresas forestales con exposición agropecuaria. Escribinos →
No es un costo de cumplimiento. Es la diferencia entre provisionar a tiempo o contabilizar la pérdida.
Solo la geometría de las parcelas financiadas: Polígonos o coordenadas. Con eso arrancás, sin instalar nada en tu banco y sin tocar el core. La instalación de los sensores en campo corre por nuestra cuenta.
Con la geometría cargada, el monitoreo satelital queda operativo en días, porque no depende de hardware ni de obra en campo. La capa de sensores en tierra se incorpora por fases, priorizando las zonas de mayor exposición de tu cartera.
NASA VIIRS y MODIS, varias pasadas diarias, cruzados con datos del INFONA y procesados por modelos propios de okai calibrados por región. VIIRS trabaja a 375 m por píxel y MODIS a 1 km: Un fuego chico y de baja intensidad puede no aparecer, y la nubosidad densa demora la confirmación. Ese es el límite que viene a cubrir la capa de sensores en tierra.
No. El satélite ve anomalías térmicas, y hay calor que no es un incendio sobre una finca: Quemas controladas, actividad industrial, hornos. Cada foco se cruza contra la geometría de la parcela financiada y su severidad antes de escalarse.
Puede, pero no hace falta para arrancar. okai trabaja con la geometría de las parcelas y entrega las alertas a tu equipo de riesgo, así que el monitoreo empieza sin esperar un proyecto de sistemas. Cuando lo quieras, las alertas y el historial se integran a tus propios flujos.
Se usan solo para el monitoreo contratado, bajo acuerdo de confidencialidad y de procesamiento de datos. okai no comparte ni comercializa datos de clientes.
Te lo mostramos sobre datos de ejemplo. Respondemos en menos de 48 horas hábiles.